

1. واقعہ کا تعارف
7 جولائی 2025 کو ، ڈاؤ نے اعلان کیا کہ وہ اپنے بیری ، برطانیہ ، بیس سلوکسین پلانٹ کو وسط -2026 میں بند کردے گا۔ پلانٹ اعلی کارکردگی کے مواد اور کوٹنگز ڈویژن کا حصہ ہے۔ یہ بندش ڈاؤ کے یورپی اثاثوں کی اصلاح کے منصوبے کا ایک حصہ ہے ، جس میں تین اپ اسٹریم اثاثے شامل ہیں ، جس کا مقصد اعلی قیمت ، اعلی توانائی کی کھپت کی پیداواری صلاحیت کو کم کرنا اور اعلی قیمت میں اضافے والے مشتق افراد پر توجہ مرکوز کرنا ہے۔ ڈاؤ نے بتایا کہ یہ اقدام یورپی پیداواری صلاحیت کی ترتیب کو بہتر بنائے گا ، کاروباری خطرات کو کم کرے گا اور مجموعی منافع میں اضافہ کرے گا۔
2. بیری پلانٹ کے اتار چڑھاو
برطانیہ میں بیری بیس سلوکسین پلانٹ کا پیشرو برطانوی آئی سی آئی کمپنی کا سلیکون پلانٹ تھا ، جسے بعد میں ڈاؤ کارننگ نے حاصل کیا اور آہستہ آہستہ اس میں توسیع کی گئی۔
ڈاؤ کارننگ پیریڈ: اس کی عالمی سطح پر ٹکنالوجی اور عالمی ترتیب 1990-1994 کے ساتھ ایک صنعت کا بینچ مارک بن گیا: ڈاؤ کارننگ نے باری پلانٹ کی پیداواری صلاحیت کو 32 ، 000 ٹن/سال 55 ، 000 ٹن/سال سے بڑھایا ، جس سے یہ یورپ میں ایک اہم سلیکون پروڈکشن کی بنیاد بنا۔ 1999: ڈاؤ کارننگ نے بڑے پیمانے پر توسیع شروع کرنے کے لئے 240 ملین ڈالر کی سرمایہ کاری کی ، جس میں 2005 تک 200 ، 000 ٹن/سال کی سلوکسین پیداواری صلاحیت حاصل کی گئی ، جو یورپ کا سب سے بڑا سلیکون پلانٹ بن گیا۔
ڈاؤ پیریڈ: یورپ میں مینوفیکچرنگ کے بڑھتے ہوئے اخراجات کا سامنا کرنا پڑتا ہے اور عالمی حد سے زیادہ صلاحیت ، ڈاؤ نے بالآخر اسٹریٹجک سنکچن کا انتخاب کیا۔ 2016 میں ، ڈاؤ نے ڈاؤ کارننگ کا مکمل حصول مکمل کیا اور اسے "ڈاؤ سلوکسینز" کے کاروبار میں ضم کیا ، اور بیری پلانٹ کو ڈاؤ سسٹم میں شامل کیا گیا۔ 2020 میں ، ڈاؤ نے برطانیہ میں اپنے بیری بیس سلوکسینز پلانٹ میں ایک پرانی پروڈکشن لائن بند کردی ، اور پلانٹ کی پیداواری صلاحیت کو کم کرکے 145 ، 000 ٹن/سال کردیا گیا۔ جولائی 2025 میں ، ڈاؤ نے اعلان کیا کہ اس کے بورڈ آف ڈائریکٹرز نے برطانیہ میں ڈاؤ کے بیری بیس سلوکسینس پلانٹ کی بندش کی منظوری دے دی ہے۔
3. یورپی کیمیائی صنعت کا مخمصہ
باری پلانٹ کی بندش کوئی الگ تھلگ معاملہ نہیں ہے۔ حال ہی میں ، جنات سمیت ہنٹس مین ، سیلانیس ، انیوس ، کووسٹرو ، آرکیما ، کیمورز ، اکزو نوبل ، شیل ، کل توانائی وغیرہ سمیت جنات نے اپنے یورپی کاروبار (یورپی کیمیائی صنعت ، مستقبل پریشان کن ہے!) کو یکے بعد دیگرے کم یا بہتر بنایا ہے۔
ان ایڈجسٹمنٹ کے پیچھے یورپی کیمیائی صنعت کو درپیش نظامی مشکوک ہے: اعلی توانائی کے اخراجات (متعلقہ اعداد و شمار سے پتہ چلتا ہے کہ یورپی قدرتی گیس کی قیمتیں 2025 کی پہلی سہ ماہی میں ریاستہائے متحدہ سے 3.3 گنا ہیں) ، کاربن ٹیکس اور ماحولیاتی ضوابط جو آپریٹنگ اخراجات کو آگے بڑھاتے ہیں ، اور عالمی حد سے زیادہ صلاحیت اور کمزور طلب کی سپر پوزیشن۔
اس پریشانی میں ، ڈاؤ کیمیکل کو خاص طور پر اہم آپریٹنگ دباؤ کا سامنا ہے۔ 2025 کی پہلی سہ ماہی کی مالی رپورٹ سے پتہ چلتا ہے کہ کمپنی کی خالص فروخت سال بہ سال 3 فیصد کم ہوکر 10.4 بلین امریکی ڈالر رہ گئی ہے ، اور خالص منافع منافع سے 290 ملین امریکی ڈالر ، ایک سالانہ سال کی قیمت 65.9 فیصد ، اور آپریٹنگ کیش فلو 458 ملین امریکی ڈالر سے کم ہوکر 104 ملین امریکی ڈالر رہ گیا ہے۔ یورپ میں سلیکون کی اپ اسٹریم پیداواری صلاحیت کو کم کرنے سے ، ڈاؤ ریاستہائے متحدہ اور چین کے اڈوں پر پیداواری وسائل کو منتقل کرنے کے قابل ہو جائے گا ، جو نہ صرف ان خطوں میں صلاحیت کے استعمال کی شرح کو بہتر بنائے گا ، بلکہ اس سے توقع کی جاتی ہے کہ وہ ساختی ایڈجسٹمنٹ کے ذریعہ درمیانے اور طویل مدتی نقد بہاؤ کی صورتحال کو بہتر بنائے گا۔ اگرچہ باری پلانٹ کی بندش کو "زندہ رہنے کے لئے بازو کاٹنا" کہا جاسکتا ہے ، لیکن کمپنیوں کے لئے یہ واحد راستہ ہوسکتا ہے کہ وہ صنعت کے سرد موسم سرما میں اپنی جیورنبل کو برقرار رکھیں۔
سلیکون انڈسٹری چین پر 4 اثرات
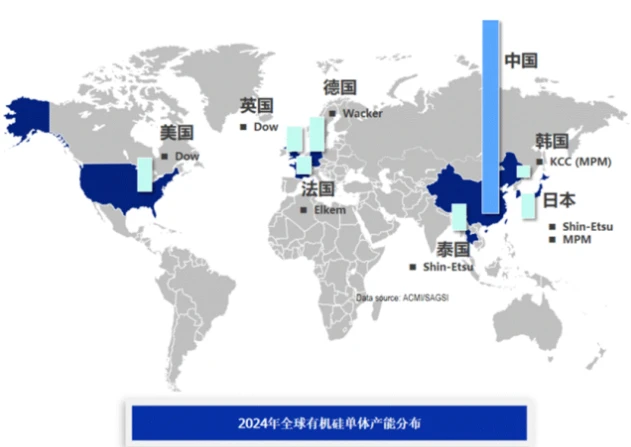
2024 میں ، یورپ کی کل سلوکسین پیداواری صلاحیت 475 ، 000 ٹن/سال ہوگی ، جن میں سے بیشتر گھریلو استعمال کو پورا کرنے کے لئے استعمال ہوں گے۔ ڈاؤ بیری ، برطانیہ کی بندش سے یہ ظاہر ہوتا ہے کہ یورپی پیداواری صلاحیت میں 145 ، 000 ٹن/سال کی کمی ہوگی اور فراہمی میں تقریبا one ایک تہائی کمی ہوگی۔ یہ نہ صرف دنیا کی تاریخ میں اپ اسٹریم سلیکون پیداواری صلاحیت کی سب سے بڑی واپسی ہے ، بلکہ انڈسٹری چین میں زنجیروں کے رد عمل کو بھی متحرک کرے گی۔
سب سے پہلے متاثر ہونے والی چیز یہ ہے کہ سلیکون بیس میٹریل کی قیمت کو آگے بڑھایا جائے گا ، جو عالمی سطح پر اضافے کی وجہ سے قیمتوں کے دباؤ کو ایک خاص حد تک ختم کرسکتا ہے۔
بقیہ صلاحیت کے لئے ، ایلکیم کے فرانسیسی پلانٹ اور ویکر کے جرمن پلانٹ سے توقع کی جارہی ہے کہ وہ منتقلی کی طلب کا ایک حصہ لے لیں ، لیکن یورپ میں اعلی مجموعی کیمیائی اخراجات کی مخمصے کے تحت ، کیا یہ کمپنیاں طویل عرصے تک اس مسئلے کو حل کرسکتی ہیں۔
چین کی اپ اسٹریم سلیکون مارکیٹ ساختی مواقع کی شروعات کرے گی۔ عالمی پولیسیلوکسین پیداواری صلاحیت کا 75 ٪ کے ساتھ سب سے بڑا پیداوار اور فروخت مرکز کے طور پر ، 2024 میں یورپ کو 80 ، 000 ٹن کی برآمدی حجم نے بنیاد رکھی ہے۔ باری پلانٹ کی بندش کے ساتھ ، چین کے سلیکون بنیادی خام مال اور مصنوعات کی برآمدات کے پیمانے میں نمو کے لئے نمایاں گنجائش موجود ہے۔ تاہم ، ہمیں صلاحیت میں توسیع اور ٹکنالوجی کو اپ گریڈ کرنے کے مابین توازن کے بارے میں چوکس رہنے کی ضرورت ہے تاکہ کم کے آخر میں مقابلے کے جال میں پھنس جانے سے بچا جاسکے۔
اس کے علاوہ ، مقامی سلیکن میٹل سپلائرز براہ راست 80 ، 000 ٹن مارکیٹ کا سائز کھو دیں گے۔ یہ بات قابل غور ہے کہ ڈاؤ نے شٹ ڈاؤن سگنل کو ایک سال پہلے ہی جاری کیا اور اس کے نتیجے میں شروع کیا ، جس میں اسٹریٹجک عقلیت پسندی اور صارفین اور مارکیٹ کے لئے ذمہ داری کا مثبت رویہ دکھایا گیا ، جسے تسلیم کیا جانا چاہئے۔ مارکیٹ پر پورے واقعے کے اثرات آہستہ آہستہ جاری کیے جائیں گے ، اور قلیل مدتی میں مارکیٹ پر اصل اثرات محدود ہوں گے۔
نتیجہ
باری پلانٹ کی بندش ، جو ڈاؤ کارننگ دور میں تعمیر کی گئی تھی ، یہ ثابت کرتی ہے کہ یورپی کیمیائی صنعت میں "ڈی انڈسٹریلائزیشن" کی لہر کو پلٹنا مشکل ہے۔ جب توانائی کی تبدیلی اور جیو اکنامک دباؤ آپس میں جڑا ہوا ہے تو ، ڈاؤ کا خود کو تباہ کرنے والا اقدام نہ صرف صنعتی منتقلی کا ایک مائکروکومزم ہے ، بلکہ چینی کمپنیوں میں نہ صرف دوہری روشن خیالی لاتا ہے-نہ صرف صلاحیت کی تبدیلی کے ونڈو کی مدت کو ضبط کرنے کے لئے ، بلکہ تکنیکی رکاوٹوں کو توڑنے اور ویلیو چین کے اعلی اختتام پر چڑھنے کے لئے بھی۔


